Betalingsvalget påvirker både kostnader, dokumentasjonskrav og hvor oversiktlig en utbetaling blir. For norske brukere kan ships-preservation.com være utgangspunktet for å undersøke kontoinformasjon, men opplysningene i betalingskassen bør alltid veie tyngst. Her får du en praktisk sammenligning av innskudd og uttak, med særlig vekt på NOK, kontroll av identitet, mulige grenser og forskjellen mellom kort, e-lommebøker, bankoverføring og kryptovaluta.
Begynn med betalingskassen, ikke med antakelser
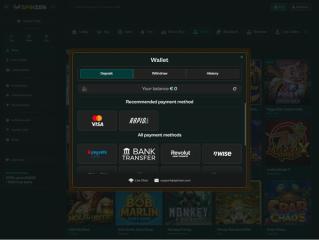
En norsk språkversjon og mulighet til å velge norske kroner sier først og fremst at løsningen er tilpasset markedet. Det bekrefter ikke at alle betalingsmetoder er tilgjengelige for enhver konto, eller at en bestemt metode kan brukes både til innskudd og uttak. Betalingskassen er derfor den mest relevante kontrollen før du velger hvordan penger skal overføres.
Blant metodene som er omtalt, finnes Visa, Mastercard, bankoverføring, Skrill, Neteller, MiFinity, Revolut, Wise, Trustly, Zimpler, Paysafecard, Neosurf, Google Pay, Apple Pay og Jeton. Kryptovalutaer som Bitcoin, Ethereum, Litecoin, Tether og flere andre er også nevnt. Listen bør likevel behandles som en oversikt over mulige alternativer, ikke som en garanti for at alle vises på en norsk konto.
Se spesielt etter minimumsbeløp, eventuelle metodegrenser, gebyrer og hvilken valuta som faktisk belastes. Én betalingsoversikt omtaler et minimum på 10 euro eller tilsvarende, mens andre norske beskrivelser nevner 100–200 kroner. Slike forskjeller kan skyldes metode, kontonivå eller oppdaterte vilkår. Les derfor den aktuelle visningen rett før transaksjonen, og ta vare på informasjonen dersom betingelsene senere endres.
Hvilken metode passer til innskudd?
Kort er ofte lett å forstå for den som ønsker en direkte betaling, mens e-lommebøker kan gi et tydeligere skille mellom bankkontoen og nettaktiviteten. Bankoverføring kan passe bedre for større eller mer tradisjonelle overføringer, men kan innebære flere behandlingstrinn. Betalingstjenester som Trustly, Zimpler, Revolut eller Wise kan ha egne krav og vise andre grenser enn selve kontoen.
Et innskudd som beskrives som umiddelbart, betyr normalt at betalingsleverandøren registrerer pengene raskt. Det sier ikke nødvendigvis noe om hvor raskt en eventuell reversering, kontroll eller senere utbetaling blir håndtert. Ved kryptoinnskudd kommer dessuten nettverksbekreftelser i tillegg. Derfor bør du kontrollere adressen, nettverket og beløpet nøye før du sender en transaksjon som ikke enkelt kan tilbakeføres.
Før du bekrefter, kan det være nyttig å vurdere tre enkle spørsmål:
- Er betalingsmetoden registrert i ditt navn, slik at eierskapet kan dokumenteres?
- Viser kassen et gebyr, valutapåslag eller annet beløp enn du forventet?
- Finnes det en uttaksmulighet som passer bedre enn metoden du bruker til innskudd?
Et passende innskuddsalternativ er derfor ikke nødvendigvis det raskeste. Sporbarhet, kostnader og muligheten for en smidig senere kontroll kan være viktigere enn noen få sekunder spart.
Uttak krever mer enn en valgt betalingsmetode
At en metode kan brukes til innskudd, betyr ikke automatisk at den kan brukes til uttak. Omtalen nevner bankoverføring, Skrill, Neteller, MiFinity og enkelte kryptovalutaer som mulige uttaksalternativer, mens tilgjengeligheten kan variere. Kort og andre e-lommebøker kan også være synlige i enkelte oversikter. Den konkrete uttaksmenyen på kontoen må derfor avgjøre hva som faktisk gjelder.
Identitetskontroll må fullføres før utbetaling. Det kan innebære legitimasjon og eventuelt dokumentasjon på bosted eller eierskap til betalingsmetoden. Ufullstendige, gamle eller motstridende opplysninger kan føre til ekstra spørsmål og forsinke behandlingen. I enkelte saker kan det også være nødvendig at bankkontoens landkode samsvarer med det registrerte bostedslandet.
Forbrukere som vil forstå rettigheter, kostnader og avtalevilkår bedre, kan lese informasjon fra Forbrukertilsynet om netthandel og forbrukerbeskyttelse. Kilden bekrefter ikke konkrete vilkår for denne betalingsløsningen, men er nyttig når du vurderer hvor tydelig informasjonen om pris, behandling og begrensninger er presentert.
Ventetid, grenser og kostnader må vurderes samlet
En oppgitt behandlingstid for uttak er 24–48 timer på hverdager, men dette er ikke det samme som tiden før pengene er synlige hos betalingsleverandøren. Etter godkjenning er e-lommebøker og krypto omtalt med omtrent 0–24 timer, bankoverføring med 1–7 virkedager og kort med 1–5 dager. Helger og kvelder kan falle utenfor behandlingstiden.
Det finnes også motstridende opplysninger om beløpsgrenser. Én oversikt angir 6 250 kroner per transaksjon og dag samt 187 500 kroner per måned for kontonivå 1–25. Andre beskrivelser nevner 5 000 kroner per dag eller 300 000 kroner per måned. Slike avvik viser hvorfor du ikke bør planlegge en større utbetaling ut fra en generell presentasjon alene.
Valutakostnader og leverandørgebyrer kan komme i tillegg, selv om en generell oversikt oppgir at innskudd ikke har gebyr. Det er også omtalt en regel om minst tre ganger omsetning av innskuddet før uttak. Dersom en slik betingelse gjelder, bør du kontrollere hvordan den beregnes, hvilke spill som teller, og om eventuelle bonusmidler påvirker uttaket.

Velg fremgangsmåte før du sender forespørselen
Den mest ryddige prosessen er å bestemme betalingsmetode ut fra hele løpet: innskudd, eventuell kontroll og uttak. Skriv ned hvilken metode som ble brukt, hvilket navn som står på kontoen, og hvilke grenser som ble vist. Unngå å bytte mellom mange betalingskilder uten en klar grunn, siden flere eiere eller ufullstendige spor kan gjøre dokumentasjonsarbeidet mer omfattende.
Før en uttaksforespørsel bør du kontrollere at identiteten er godkjent, at eventuelle omsetningskrav er oppfylt, og at beløpet ligger innenfor dagens grense. Se også etter om minimumsuttak, gebyrer eller krav om samme betalingsmetode står i vilkårene. Dersom kassen viser andre opplysninger enn en eldre betalingsoversikt, er det den aktuelle kassen og de gjeldende vilkårene som må undersøkes nærmere.
Ved forsinkelse bør du først lagre tidspunkt, beløp, valgt metode og eventuell referanse. Ikke send flere forespørsler eller opprett en ny konto for å omgå en kontroll. Kontakt kundestøtten med registrert e-postadresse og be om en konkret forklaring på om saken gjelder verifisering, behandlingstid, metode eller grense. Slik blir dialogen mer presis enn en generell forespørsel om når pengene kommer.
Vanlige spørsmål om betalinger og uttak
Kan samme metode brukes til innskudd og uttak?
Ikke nødvendigvis. Kort, e-lommebøker, bankoverføring og kryptovaluta kan ha ulike regler for inn- og utbetaling. Kontroller alltid uttaksmenyen etter at kontoen er verifisert. En metode som aksepterer innskudd, kan være utilgjengelig for uttak eller kreve at en annen løsning brukes.
Hvor lang tid kan et uttak ta?
Omtalte tider varierer etter metode. Behandlingen er oppgitt til 24–48 timer på hverdager, mens tiden etter godkjenning kan være kortere for e-lommebøker og krypto og lengre for bankoverføring. Helger, dokumentkontroll, leverandørens behandling og eventuelle grenser kan forlenge total tid.
Hva bør kontrolleres før en større utbetaling?
Kontroller identitetsstatus, betalingsmetodens eierskap, gjeldende uttaksgrenser, eventuelle omsetningskrav og kostnader. Sammenlign opplysningene i betalingskassen med vilkårene, siden eldre oversikter kan vise andre beløp. Lagre dokumentasjon på forespørselen, men send ikke sensitive dokumenter gjennom ukjente eller uoffisielle kanaler.